前员工居间商 形式独立下的实质关联风险
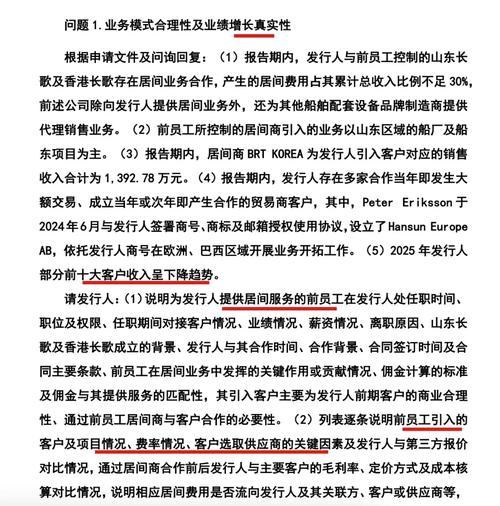
在商业实践中,企业通过居间商拓展业务是一种常见模式。当居间商由前员工控制时,往往暗藏一种特殊风险:它们在形式上具备独立法律主体资格,但在实质上与原企业存在剪不断的关联。这种“形式上独立,实质上关联”的情形,不仅可能引发合规问题,还可能扭曲居间服务的本质,给企业带来法律与经营双重隐患。\n\n一、现象:前员工居间商的普遍与隐忧\n\n许多企业在员工离职后,仍与其保持业务合作,由其控制的公司充当居间商,介绍客户、促成交易。这类居间商通常注册为独立法人,有模有样的营业执照、对公账户,甚至独立的办公场所,从表面看完全符合市场化合作的条件。由于前员工与企业之间存在的旧部关系、人情纽带或利益安排,居间服务很容易流于形式,甚至沦为利益输送的通道。\n\n例如,某前销售总监离职后成立A公司,与老东家B企业签订居间协议。A公司介绍客户给B企业,B企业支付居间费。表面一切合法,但A公司并无实际经营团队,客户资源也主要来自该前总监在B企业时积累的人脉。这种居间,实质上更接近对前员工既有资源的“变现”,而非真正独立的市场开拓。\n\n二、“形式上独立,实质上关联”的典型表现\n\n1. 人员混同:居间商的员工可能就是原企业的前员工团队,甚至还保留原企业的工牌、邮箱,或频繁出入原企业办公场所。\n2. 业务混同:居间商的业务高度依赖原企业,除了介绍客户给原企业外,鲜有其他客户或收入来源。\n3. 财务混同:原企业可能以借款、预付款等名义向居间商提供资金,或居间商的收入几乎全部来自原企业,缺乏独立的财务体系。\n4. 决策混同:前员工虽然在居间商任职,但重大决策仍受原企业实际控制人影响,甚至原企业能直接指挥居间商的经营活动。\n5. 利益关联:原企业与前员工之间可能存在股权代持、私下协议、回扣安排等,使居间商成为利益输送的管道。\n\n这些表现使得居间商缺乏真正的独立性,更像是原企业的“影子公司”或“体外部门”。\n\n三、风险:法律与经营的双重隐患\n\n第一,合规风险。在反商业贿赂、反洗钱、税法等领域,若居间商实为关联方,企业向居间商支付费用可能被认定为利益输送、虚开发票或逃避税收。尤其在医药、建设工程等敏感行业,此类安排极易触发监管关注。\n\n第二,民事责任风险。若居间商实质受原企业控制,那么居间行为可能被视为原企业自身行为的延伸。一旦发生纠纷,法院可能否认居间商的独立人格,判令原企业承担责任。\n\n第三,商业伦理与声誉风险。前员工居间商若被曝光为“形式独立、实质关联”,公众可能质疑交易的公平性与透明度,损害企业品牌形象和投资者信心。\n\n第四,管理失控风险。由于居间商实际受前员工掌控,而前员工可能已不再接受原企业制度约束,原企业很难对居间商进行有效监督,容易导致商业机密泄露、客户资源流失等问题\n\n四、居间服务本质要求独立性\n\n居间服务的核心价值在于独立、中立地促进交易,居间人应当基于自身专业能力和市场资源,为委托人提供真实、有效的中介服务。如果居间商由前员工控制且实质关联,那么其独立性大打折扣,居间服务的公平性和有效性难以保证。此时,原企业支付的居间费,可能并非用于购买真正的市场服务,而是用合法形式掩盖利益输送的实质。这不仅违背居间合同的初衷,也使企业面临合同被认定无效的风险。\n\n易言之,
如若转载,请注明出处:http://www.tianshiweishang.com/product/55.html
更新时间:2026-10-09 06:38:37