金融居间服务 连接资金与资产的隐形桥梁
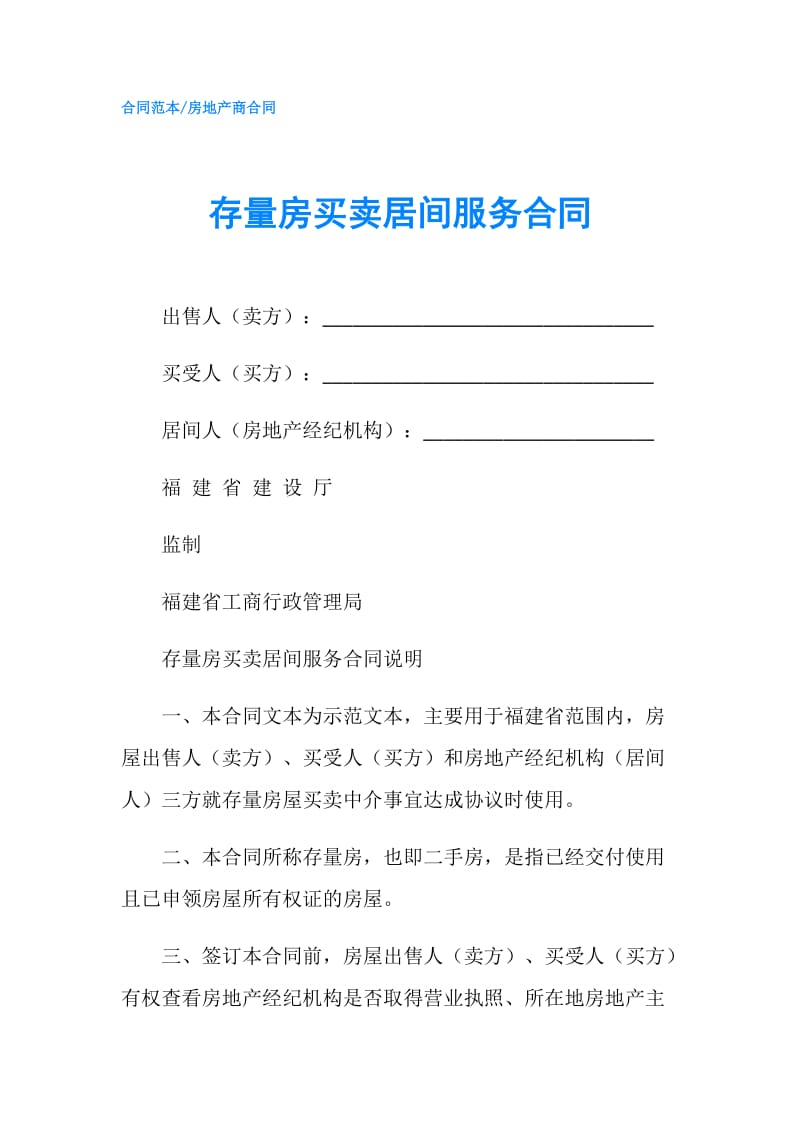
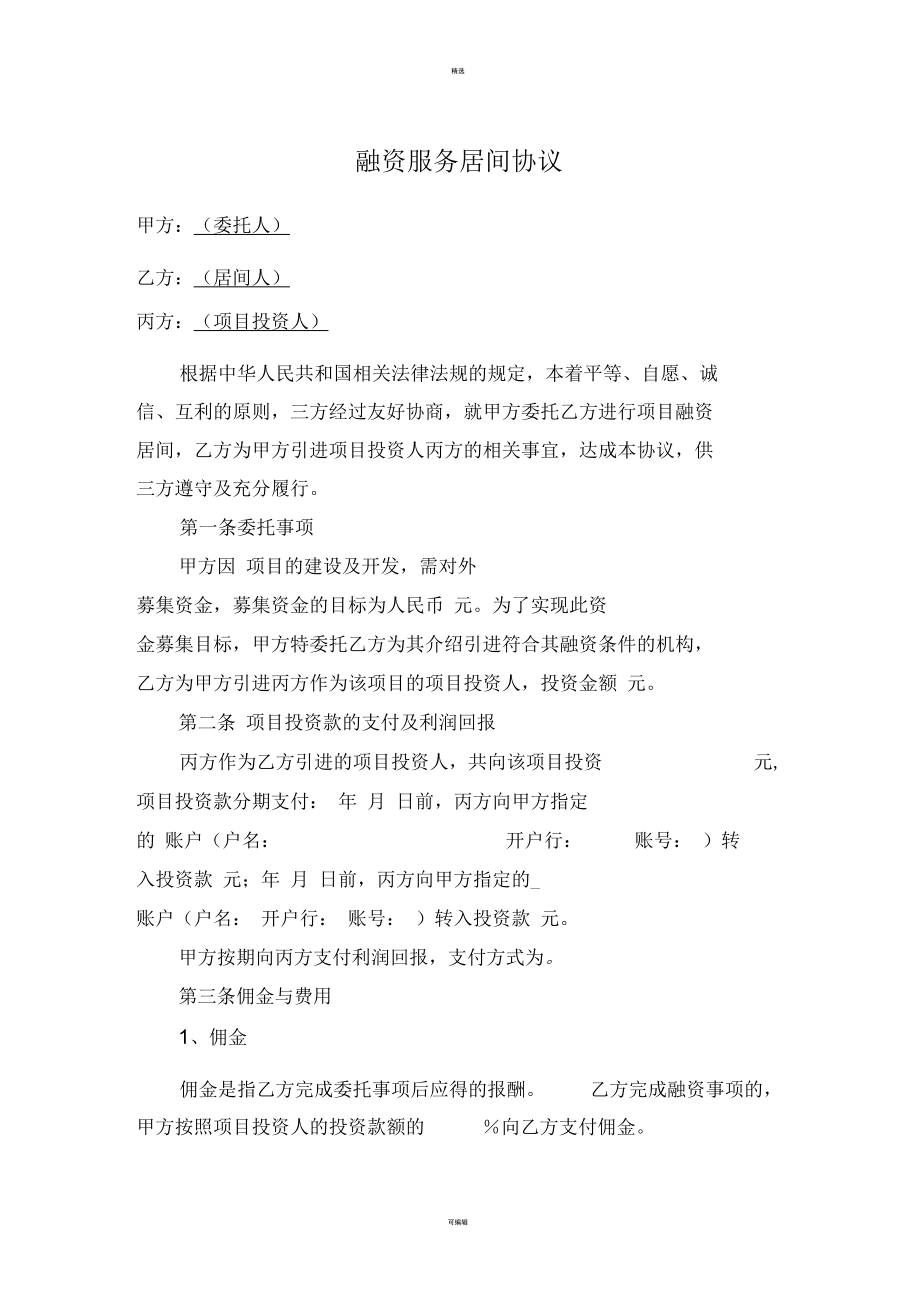
在金融市场的复杂生态中,有一类角色虽不直接提供资金,也不承担最终风险,却扮演着至关重要的“润滑剂”与“连接器”作用——这就是金融居间服务。聚焦于“客”这一维度,即客户(包括资金方、项目方、融资方等)与居间方之间的互动关系,我们可以更清晰地理解金融居间服务的价值逻辑、运作模式及其核心挑战。\n\n### 一、金融居间服务的本质:信息不对称的解决者\n\n金融市场永远存在资金盈余方与资金短缺方,但二者之间往往横亘着信息鸿沟:缺钱的人找不到便宜的钱,有钱的人找不到优质的项目。金融居间方正是通过专业能力,缩小这一不对称。居间人不直接吸收存款或发放贷款,而是为“客”提供撮合、咨询、方案设计、信用增进等 middle-office 服务。它的核心产品是“机会”与“信任”。\n\n### 二、客从哪里来:金融居间客户的主要类型\n\n金融居间服务的“客”可大致分为三类:\n1. 资金方客户:包括银行、信托、私募、高净值个人、企业财务公司等,他们有资金但需要安全、合规、收益合理的资产。\n2. 项目/融资方客户:中小企业、房地产开发商、政府平台、科创公司等,他们有项目或资金缺口,但缺乏直接触达资金方的渠道。\n3. 通道与专业服务客户:会计师事务所、律所、评估公司等,有时也需要居间方协调多方交易。\n客户的诉求各不相同:资金方要“风险可控、收益达标”;融资方要“成本低、速度快、额度足”;而居间方要的是“撮合成功后的合理佣金”。\n\n### 三、居间服务的链条拆解:从获客到交割\n\n一笔完整的金融居间业务,通常经过如下环节:\n- 获客:通过存量客户转介绍、线上平台、行业活动等方式触达“客”。信任是获客第一关,很多居间人从熟人圈起步。\n- 需求诊断:深入理解客户的真实财务与法律状况,避免“拉郎配”。例如,一个需要过桥资金的客户,可能实际需要的是债务重组。\n- 方案设计\\/匹配:居间方要设计交易结构,找到合适的对手方,甚至引入担保、增信措施。\n- 尽调与谈判:协调各方开展尽职调查,参与利率、期限、担保方式等细节谈判。居间人常需保持中立,但有经验者会帮助预判关键分歧点。\n- 签约与交割:协助完成合同签署、资金划转、登记备案等手续。这一步失败意味着前功尽弃。\n- 投后与关系维护:成功一次不是终点,可持续的居间服务需要长期维护客户关系,促成复购或转介绍。\n\n### 四、能力要求:销售之外的硬功夫\n\n很多人误以为金融居间只要“能说会道”就行。事实上,专业居间人需要具备:\n- 金融通识:懂信贷、股权、供应链金融、不良资产等常见工具,才能准确翻译客户需求与资金方偏好。\n- 行业与地域穿透力:某个居间人可能专注长三角制造业转贷,另一个专做西南政信项目。深耕垂直领域才能积累可靠客户。\n- 法律与合规底线:严禁非法集资、诈骗、洗钱、利益输送。居间服务稍有不慎就可能触碰监管红线。\n- 沟通与谈判技能:在情绪和信息不透明中推进可信对话,让“客”觉得你是站在他一边的顾问。\n\n### 五、常见痛点与争议:“客”视角下的隐忧\n\n从客户角度看,金融居间存在不少顾虑:\n- 费用不透明:有些居间人先收“前期费”,却不保证成功;或者隐性收费抬高了综合融资成本。\n- 飞单与跳单:客户担心居间人将自己信息泄露给多方,甚至被截胡;居间人则担心客户跳单,绕开自己直接和资金方成交。\n- 能力参差:行业准入门槛模糊,部分居间人其实只是层层转包,不具备专业判断力,导致方案失败或错过最佳时机。\n- 数据安全:客户的财务数据、征信报告一旦广泛传播,可能带来安全隐患。\n\n很多行业纠纷源于口头君子协定与缺乏明确居间协议。因此,合法、清晰、书面的居间合同是保护“客”与居间方双向利益的关键。\n\n### 六、趋势与变局:技术\neven、数据与信任重构\n\n过去,金融居间极度依赖人脉与信息垄断。如今技术正重塑格局:\n- 大数据风控与AI匹配:在线平台通过模型将融资需求与资方产品智能对接,削弱了纯信息差利润。\n- 区块链存证与智能合约:提升交易透明度,甚至可能触犯官方渠道交易与线下会议面对面确认触发空间?\n- 监管规范化:各地金交所、助贷机构、财务顾问管理制度陆续明确,“吃利差”或“资金池”型居间服务空间压缩。\n- 非标暗?保留规范化实际收益继续接近?牌照与专业人员将延续生存?多地域串接依然受骗客户区分定位不变:\
如若转载,请注明出处:http://www.tianshiweishang.com/product/53.html
更新时间:2026-10-05 09:14:56